Domain messestand-leipzig.de kaufen?
Wir ziehen mit dem Projekt
messestand-leipzig.de um.
Sind Sie am Kauf der Domain
messestand-leipzig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messestand-leipzig.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
PACIFIC SPX MAX Kunstsaite | Gr. Einheitsgröße | keine - keineArmschonende Tennissaite mit hoch elastischen Eigenschaften; verbesserte Fasern ummantelt von PU verleihen ihr eine signifikant höhere Qualität, Dämpfung und Leistung; hochmodulige Polyamid 66 Multifilament Fasern; für Comfort Spieler sowie für Hybrid Fans; Dicken: ca. 1.25/1.30mm; 12 Meter Set; Kern mit Filamenten, Multifil.31,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
SILVA Binocular Pocket 8X Fernglas | Gr. Einheitsgröße | keine - keineLeichtes und kompaktes Fernglas mit gummierter, griffiger Oberfläche; 8-fache Vergrößerung; Sichtfeld 120 m; Objektivdurchmesser 21 mm; Prisma Typ Bk7; Gewicht ca. 158 g.43,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
"Welche Vorteile können Aussteller auf einer Messe oder einer Ausstellung erwarten?" "Wie können Aussteller ihre Präsenz auf einer Messe oder einer Ausstellung effektiv nutzen?"
Aussteller können auf einer Messe oder Ausstellung von einer hohen Besucherzahl profitieren, die potenzielle Kunden anlockt und die Möglichkeit bietet, neue Kontakte zu knüpfen. Zudem können sie ihre Produkte oder Dienstleistungen direkt präsentieren und verkaufen. Um ihre Präsenz effektiv zu nutzen, sollten Aussteller sich gut vorbereiten, ein ansprechendes Standdesign wählen und aktiv auf Besucher zugehen, um Kontakte zu knüpfen und potenzielle Kunden zu gewinnen. **
Welche Vorteile und Aufgaben hat ein Aussteller auf einer Messe oder Ausstellung?
Ein Aussteller auf einer Messe oder Ausstellung hat die Möglichkeit, sein Unternehmen und Produkte einem breiten Publikum zu präsentieren und neue Kunden zu gewinnen. Zudem kann er Kontakte zu potenziellen Geschäftspartnern knüpfen und bestehende Beziehungen vertiefen. Die Aufgaben eines Ausstellers umfassen die Planung und Organisation des Messeauftritts, die Gestaltung des Messestands sowie die aktive Ansprache von Besuchern. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
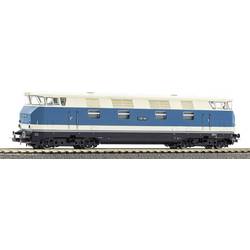
PIKO 52584 H0 Diesellok V200 1001 DR III, Messe LeipzigDiesellok V200 1001 DR III, Messe Leipzig Neuheit 2026: Als erste Sonderbauform wurde 1965 die V 180 059 in einem neuen Designkonzept mit Dach- und Stirnwandpartie aus glasfaserverstärktem Polyester und blendfreier Frontscheibengestaltung durch steil nachvorn geneigte Stirnfenster vorgestellt. Neben einem Langzeittest zur Verwendbarkeit von Kunststoffen ging es auch um ein attraktiveres Erscheinungsbild. 1966 folgten zwei weitere Maschinen mit glasfaserverstärkten Polyesterkanzeln. Das Modell gibt die V200 1001 der DR in Ep. III als Messelok Leipzig wieder. Die Lok kann unkompliziert mit einem PluX22 Decoder nachgerüstet werden.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PACIFIC SPX MAX Kunstsaite | Gr. Einheitsgröße | keine - keineArmschonende Tennissaite mit hoch elastischen Eigenschaften; verbesserte Fasern ummantelt von PU verleihen ihr eine signifikant höhere Qualität, Dämpfung und Leistung; hochmodulige Polyamid 66 Multifilament Fasern; für Comfort Spieler sowie für Hybrid Fans; Dicken: ca. 1.25/1.30mm; 12 Meter Set; Kern mit Filamenten, Multifil.31,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
SILVA Binocular Pocket 8X Fernglas | Gr. Einheitsgröße | keine - keineLeichtes und kompaktes Fernglas mit gummierter, griffiger Oberfläche; 8-fache Vergrößerung; Sichtfeld 120 m; Objektivdurchmesser 21 mm; Prisma Typ Bk7; Gewicht ca. 158 g.43,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
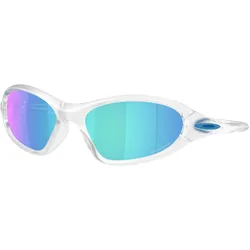
Oakley PORTAL JACKET-PRIZM SAPPHIRE Brille | Gr. Einheitsgröße | keine - keineMarkante Vollrand-Sonnenbrille im 90er-Jahre-Look mit High-Wrap-Design; spritzgegossenes, thermoplastisches O-Matter™-Gestell mit hoher Festigkeit und Flexibilität; strapazierfähig und leicht; rutschfester Halt dank Unobtainium®-Slip-on-Bügelenden; Aufprallschutz; Filterkategorie 3.143,00 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
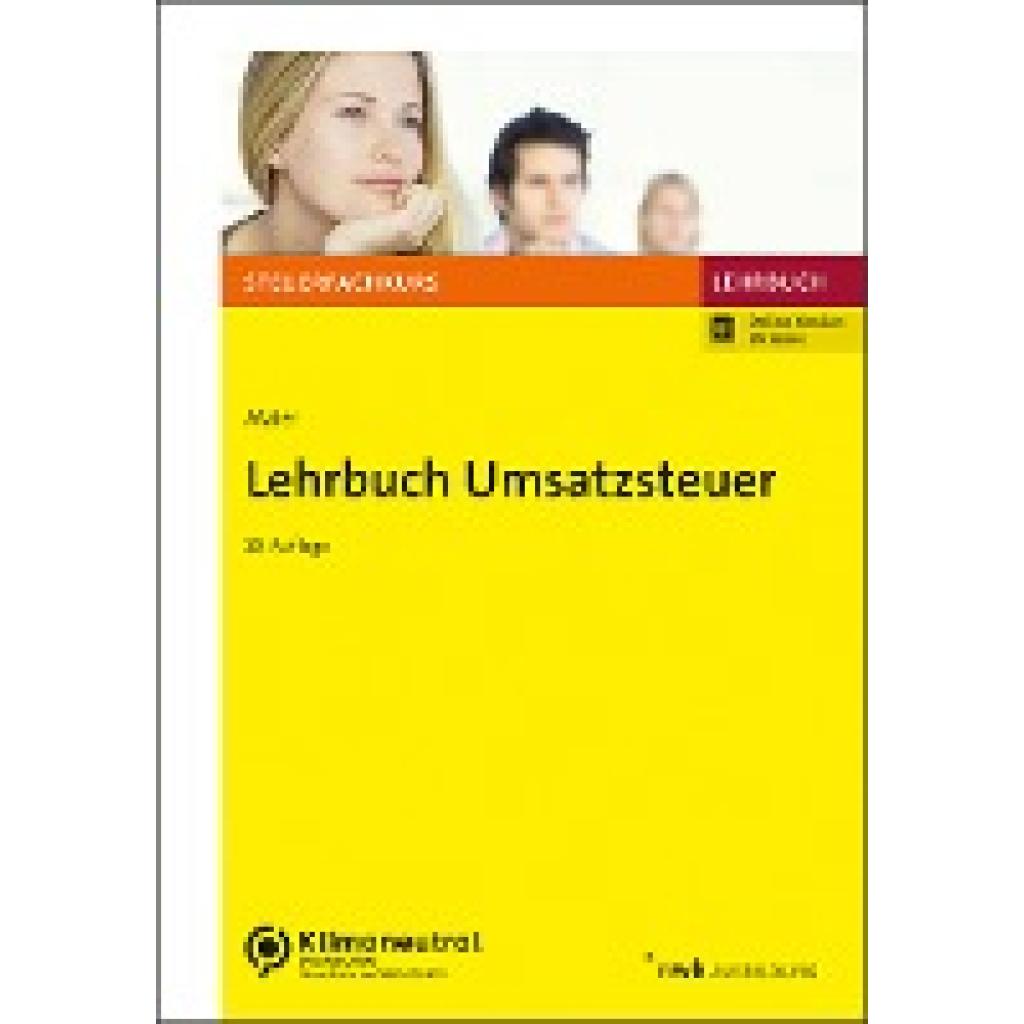
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
"Welche Vorteile können Aussteller auf einer Messe oder einer Ausstellung erwarten?" "Wie können Aussteller ihre Präsenz auf einer Messe oder einer Ausstellung effektiv nutzen?"
Aussteller können auf einer Messe oder Ausstellung von einer hohen Besucherzahl profitieren, die potenzielle Kunden anlockt und die Möglichkeit bietet, neue Kontakte zu knüpfen. Zudem können sie ihre Produkte oder Dienstleistungen direkt präsentieren und verkaufen. Um ihre Präsenz effektiv zu nutzen, sollten Aussteller sich gut vorbereiten, ein ansprechendes Standdesign wählen und aktiv auf Besucher zugehen, um Kontakte zu knüpfen und potenzielle Kunden zu gewinnen. **
-
Welche Vorteile und Aufgaben hat ein Aussteller auf einer Messe oder Ausstellung?
Ein Aussteller auf einer Messe oder Ausstellung hat die Möglichkeit, sein Unternehmen und Produkte einem breiten Publikum zu präsentieren und neue Kunden zu gewinnen. Zudem kann er Kontakte zu potenziellen Geschäftspartnern knüpfen und bestehende Beziehungen vertiefen. Die Aufgaben eines Ausstellers umfassen die Planung und Organisation des Messeauftritts, die Gestaltung des Messestands sowie die aktive Ansprache von Besuchern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.